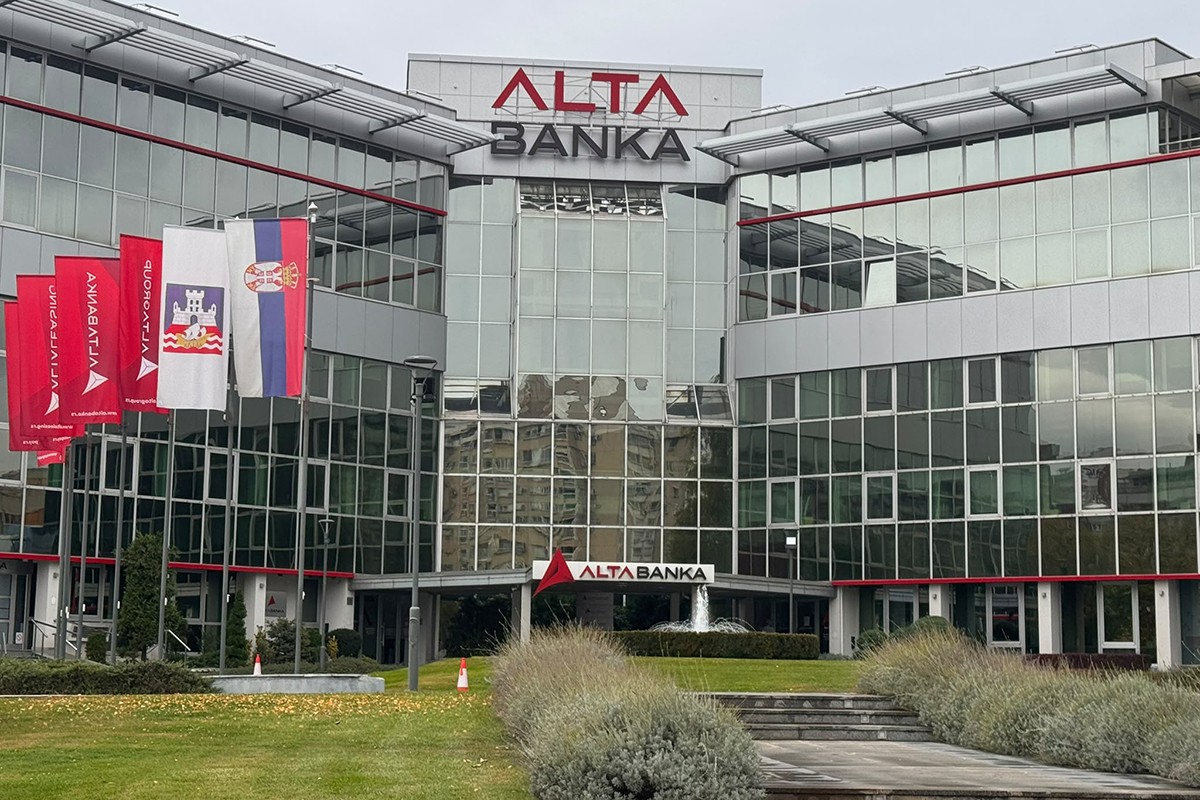
BEOGRAD - Krah Alta banke, kojoj je Narodna banka Srbije (NBS) oduzela dozvolu za rad, otvorio je pitanje kako su mogli da zakažu mehanizmi kontrole poslovanja i ko je morao da zna šta se dešava s novcem u banci.
Posebnu pažnju izaziva podatak da je Alta banka imala višestruko veći udio gotovine od vodećih banaka u Srbiji.
Nakon što je vlasnik banke Davor Macura uhapšen zbog sumnje da je iz trezora iznosio novac i tako pribavio protivpravnu imovinsku korist od skoro 400 miliona evra, sve više se govori o odgovornosti unutrašnjih kontrolnih organa, ali i NBS.
Bankar Zoran Petrović, profesor Ekonomskog fakulteta Đorđe Đukić i broker Nenad Gujaničić u emisiji "OKO" na RTS-u analizirali su poslovanje Alta banke i pokušali da odgovore na pitanje da li su problemi mogli biti otkriveni ranije.
"Trezor banke nije dječja kasica-prasica"
Bankar Zoran Petrović ističe da bankarski trezori podliježu strogim pravilima i procedurama, zbog čega se postavlja pitanje kako je moglo doći do tako velikog manjka gotovine.
"Siguran sam da sve banke imaju veoma oštre procedure oko toga ko može da uđe u trezor banke. Trezor banke nije dečja 'kasica-prasica' da ti uđeš unutra, pa izvadiš para koliko ti treba", rekao je Petrović.
Kako objašnjava, postoje jasna pravila o tome ko može pristupiti trezoru, na koji način i pod kojim uslovima.
Na direktno pitanje može li vlasnik banke samostalno pristupiti trezoru, Petrović je odgovorio:
"Naravno da ne može."
Naglasio je da ne poznaje detalje konkretnog slučaja, ali da se na osnovu bankarske prakse može govoriti o odgovornosti onih koji su bili zaduženi za rukovanje gotovinom i kontrolu njenog stanja.
Alta banka držala znatno više gotovine od konkurencije
Jedan od podataka koji je privukao posebnu pažnju jeste neuobičajeno visok udio gotovine u bilansu Alta banke.
Prema Petrovićevim riječima, gotovina je činila gotovo 25 odsto ukupne bilansne aktive te banke, ne računajući sredstva kod NBS.
Kod vodećih banaka u Srbiji, kako je objasnio, udio gotovine, sredstava na računima i novca u trezorima kreće se između tri i sedam odsto.
"Ta banka je, ako pogledate njene bilanse, imala učešće gotovine u ukupnoj bilansnoj aktivi, ako ne računamo ono što je kod Narodne banke Srbije, od gotovo 25 odsto", naveo je Petrović.
Smatra da je takva razlika morala biti predmet posebne pažnje bankarske supervizije.
Ipak, kaže da bez potpunih podataka ne može pouzdano da ocijeni da li je NBS reagovala prekasno.
Prema njegovim riječima, očigledno je da je finansijski problem bio toliko ozbiljan da je centralna banka procijenila da više nema druge mogućnosti osim oduzimanja dozvole za rad.
Vezane vijesti
Uzbuna u NBS: Zatražena istraga o odgovornosti za slučaj Alta banke
Nakon Davora Macure još dva hapšenja: Iz "Alta banke" izneseno 750 miliona KM
MUP otkrio kako je iz trezora Alta banke izneseno skoro 400 miliona evra
Narodna banka Srbije: ALTA banci oduzeta dozvola zbog nelikvidnosti
Slučaj Alta banke: Šta se dešava sa štednjom i kreditima građana?
Profesor Đukić: NBS je mogla ranije da uoči probleme
Profesor Đorđe Đukić smatra da je Narodna banka Srbije imala zakonska ovlašćenja i instrumente kojima je mogla blagovremeno da prepozna potencijalne probleme u poslovanju Alta banke.
Kao upozoravajuće okolnosti izdvojio je velika ulaganja vlasnika u nekretnine, agresivan nastup banke na tržištu i ponudu viših kamata od konkurencije.
"Niko me ne može razuveriti da je preventivnom kontrolom Narodna banka Srbije mogla blagovremeno da uoči moguće ili potencijalne probleme", rekao je Đukić.
Podsjetio je da centralna banka može da kontroliše poslovanje komercijalnih banaka bez prethodne saglasnosti njihovih upravljačkih organa.
Prema njegovoj ocjeni, posebno je važno pitanje praćenja likvidnosti, jer se neuobičajeni odlivi novca mogu uočiti na osnovu dnevnih izvještaja.
"Lako se da, na osnovu dnevnih izveštaja o likvidnosti, da onaj ko prati likvidnost banke vidi da postoje abnormalni odlivi novca", istakao je Đukić.
Smatra da bi trebalo utvrditi da li su nadležni u centralnoj banci imali dovoljno informacija da ranije preduzmu odgovarajuće mjere.
Depoziti porasli čak 12 do 13 puta
Broker Nenad Gujaničić smatra da problemi Alta banke nisu nastali iznenada, već da su određeni rizici bili prisutni u njenom poslovnom modelu.
"Činjenica je da je seme ovoga što se dešava postavio sam poslovni model te banke", rekao je Gujaničić.
Prema njegovim riječima, depozitna baza Alta banke povećana je približno 12 do 13 puta od promjene vlasnika 2019. godine.
U istom periodu, kako je naveo, ukupni bankarski sektor Srbije približno se udvostručio.
Gujaničić je ocijenio da tako brz rast nije sam po sebi sporan ako je rezultat tržišnog poslovanja, ali je izrazio sumnju da je to bio slučaj s Alta bankom.
On je iznio tvrdnje da su pojedine kompanije povezane s prethodnom vladajućom strukturom imale povlašćen položaj, kao i da su neka državna preduzeća bila usmjeravana da novac drže upravo u toj banci.
Dodao je da je Alta banka građane privlačila i nešto višim kamatama od prosjeka bankarskog sektora.
Ko je morao da zna šta se dešava?
Petrović objašnjava da odgovornost za kontrolu poslovanja banke postoji na više nivoa.
Prvi nivo čine unutrašnji organi banke, uključujući internu kontrolu i internu reviziju, dok je drugi NBS, kojoj banke dostavljaju redovne izvještaje.
"Prvo, to je bio posao ljudi u samoj banci, zato što postoje odgovarajući organi koji bi trebalo da budu nezavisni i odgovaraju Upravnom odboru banke, kao što su interna kontrola i interni revizori", objasnio je Petrović.
Dodao je da je NBS nadležna za kontrolu banaka i da je neophodno utvrditi zbog čega se stanje gotovine prikazano u poslovnim knjigama razlikovalo od stvarnog stanja.
Pitanje odgovornosti unutar centralne banke već je otvoreno.
Četvoro viceguvernera NBS zatražilo je od nadležnog tužilaštva da ispita okolnosti koje su dovele do oduzimanja dozvole Alta banci, uključujući eventualnu krivičnu odgovornost odgovornih lica u centralnoj banci.
Oni su saopštili da su sa stvarnim stanjem u Alta banci, koje je drastično odstupalo od izvještaja dostavljanih NBS, upoznati tek na hitnoj sjednici Izvršnog odbora 30. oktobra.
Zatražili su da se utvrdi kada su i na kojem nivou rukovođenja postojala saznanja o rizicima i nepravilnostima, kao i da li su odgovarajuće mjere preduzete na vrijeme.
Hoće li krah Alta banke ugroziti ostale banke?
Uprkos ozbiljnosti slučaja, sagovornici RTS-a smatraju da propast Alta banke ne bi trebalo da ugrozi stabilnost cjelokupnog bankarskog sektora Srbije.
Petrović je podsjetio da je Alta banka imala približno tri odsto tržišnog udjela.
"Bankarski sistem je stabilan, izuzetno likvidan i izuzetno dobro kapitalizovan. Ovo se može posmatrati kao jedan pojedinačan slučaj", ocijenio je Petrović.
Ipak, upozorio je da će posljedice osjetiti pojedini građani i privredna društva koji su novac držali u toj banci.
Depoziti su u Srbiji osigurani do 50.000 evra po deponentu u jednoj banci, dok će naplata iznosa iznad tog limita zavisiti od stečajnog postupka i raspoložive imovine banke.
Prema procjeni iznesenoj u emisiji, za isplatu osiguranih depozita Alta banke moglo bi biti potrebno oko 400 miliona evra.
Petrović je naveo da Agencija za osiguranje depozita raspolaže sredstvima gotovo tri puta većim od tog iznosa.
"Para ima, te pare su platile banke plaćajući osiguranje. Radi se o solidarnom fondu i otuda interes banaka da se ove stvari ne dešavaju i ne ponavljaju", zaključio je Petrović.