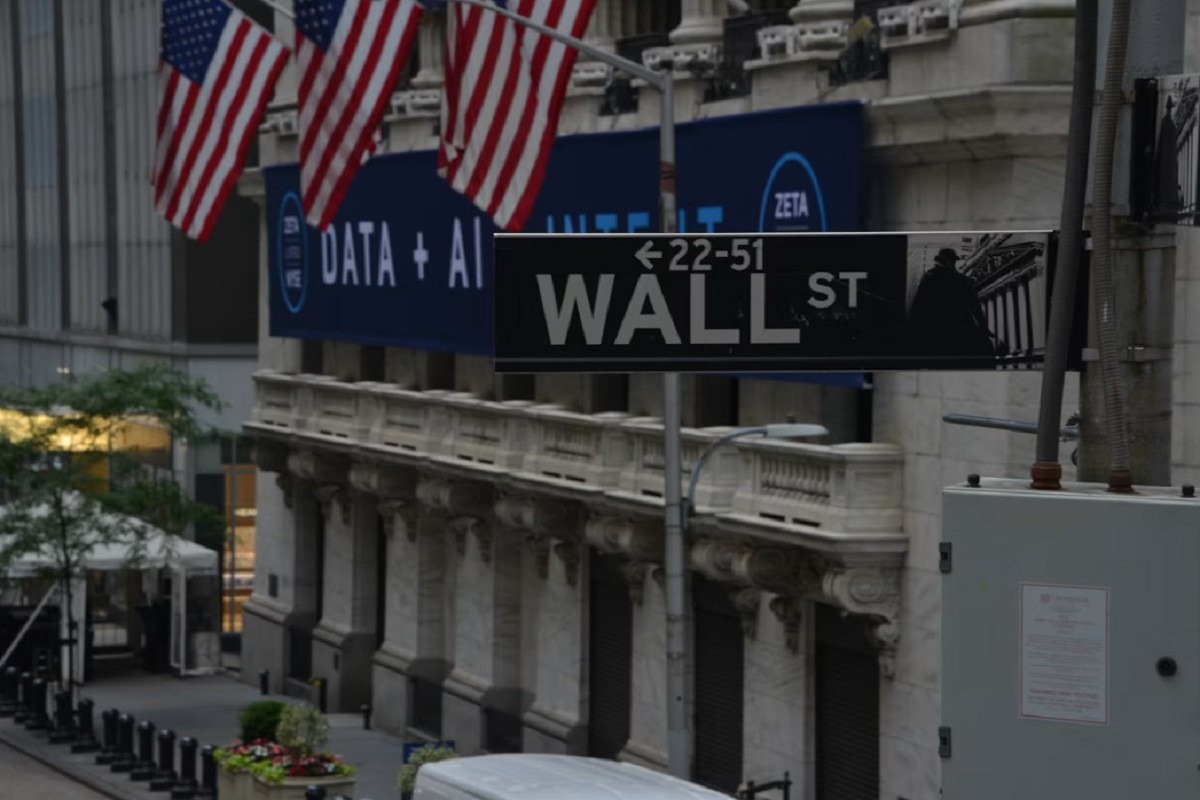

Izbori za američki Kongres mogli bi da donesu novi podsticaj tržištu akcija, uprkos upornoj inflaciji, visokim cijenama energenata i rastućem javnom dugu. Analitičari sa Volstrita ocjenjuju da smanjenje političke neizvjesnosti i ograničene mogućnosti za velike zakonske promjene mogu pogodovati kompanijama i investitorima.
Ipak, politička blokada u Vašingtonu nosi i rizike: od novih sporova o državnom zaduživanju do neizvjesnosti u vezi sa potezima predsjednika Donalda Trampa.
Procjene koje prenosi CBS News iznesene su u utorak, 3. novembra, dok je glasanje još trajalo, pa eventualno preuzimanje Kongresa od strane demokrata razmatraju kao izborni scenario.
Šta istorijski podaci pokazuju o kretanju akcija poslije izbora?
Prema podacima finansijske kompanije Edward Jones, indeks S&P 500 ostvario je prosječan rast od 1,7 odsto u mjesecu nakon posljednjih 14 izbornih ciklusa za Kongres održanih na polovini predsjedničkog mandata, počevši od 1970. godine.
U šest mjeseci nakon tih izbora prosječan prinos iznosio je 15,5 odsto.
Magdalena Okampo, tržišni strateg globalne investicione kompanije Principal Asset Management, navela je da su kratkoročne oscilacije moguće, ali da je period nakon izbora istorijski često bio povoljan za tržište.
"Oscilacije oko glasanja su moguće, ali tržišta su istorijski ostvarivala dobre rezultate u godini nakon izbora na polovini predsjedničkog mandata, kako politička neizvjesnost slabi, a pažnja se vraća ekonomskim izgledima", poručila je u elektronskoj izjavi u utorak.
Istorijski prinosi, međutim, ne predstavljaju garanciju budućeg rasta.
Zašto politička blokada može da pogoduje berzama?
Analitičari razmatraju i posljedice podijeljene vlasti, odnosno situacije u kojoj demokrate kontrolišu Predstavnički dom, Senat ili oba doma Kongresa, dok je republikanac na predsjedničkoj funkciji.
Takav odnos snaga otežava usvajanje velikih promjena poreske politike i državne potrošnje. Prema ocjenama analitičara, manja vjerovatnoća naglih zakonskih zaokreta može kompanijama ponuditi predvidljivije uslove poslovanja.
"Manje promjena stvara predvidljivije okruženje, što kompanijama omogućava da ulažu u dugoročnije projekte. To obično pogoduje poslovnim rezultatima", rekao je Kris Lou, glavni ekonomista kompanije FHN Financial.
Sličnu ocjenu iznio je i Morgan Stanley, navodeći da podijeljena vlast može ograničiti velike zakonske promjene, dok inflacija, privredni rast i zarade kompanija ostaju važniji pokretači ukupnog tržišta.
Kako bi sporovi o dugu mogli da ugroze tržište?
Mirnije tržište akcija ne znači da će investitori izbjeći sve poteškoće.
Politički zastoj mogao bi da izazove novi sukob demokrata i republikanaca oko američkog javnog duga, koji je, prema izvornom izvještaju, nedavno premašio 40 biliona dolara. Ekonomisti upozoravaju i na mogućnost dodatnog državnog zaduživanja radi finansiranja političkih prioriteta.
Ed Jardeni, predsjednik kompanije Yardeni Research, ocjenjuje da bi takav razvoj mogao uznemiriti ulagače u obveznice, zabrinute zbog dugoročne održivosti američkih javnih finansija.
"Produžene obustave rada saveznih službi i fiskalni sukobi mogli bi da povećaju prinose na državne obveznice, stvarajući pritisak na vrednovanje akcija", naveo je u poruci investitorima.
Rast prinosa na obveznice može učiniti ova ulaganja privlačnijim u odnosu na akcije, uz istovremeno povećanje troškova zaduživanja.
Kada bi granica zaduživanja ponovo mogla postati problem?
Prema procjeni organizacije Bipartisan Policy Center, koju prenosi CBS News, SAD bi ponovo mogle da dostignu zakonsku granicu zaduživanja između kraja zime i sredine ljeta 2027. godine.
Kongres bi tada morao da odluči o povećanju ili privremenoj suspenziji te granice.
Pitanje granice zaduživanja treba razlikovati od budžetskog finansiranja saveznih službi: neusvajanje budžetskih sredstava može izazvati obustavu njihovog rada, dok nepovećavanje granice duga ugrožava mogućnost države da uredno izmiruje već preuzete obaveze.
Oba spora mogu povećati neizvjesnost, ali predstavljaju različite fiskalne probleme.
Može li Tramp nastaviti da izaziva tržišne oscilacije?
Jardeni upozorava da bi neizvjesnost mogla da potraje ukoliko Tramp nastavi da se oslanja na predsjednička izvršna ovlašćenja kako bi ostvarivao svoje prioritete.
Prema njegovoj ocjeni, demokrate bi u tom slučaju imale ograničene mogućnosti da ga obuzdaju, čak i uz kontrolu nad Kongresom.
"Zato bi demokratski talas mogao da donese hladan tuš tržištu akcija, iako bismo značajniji pad posmatrali kao priliku za kupovinu, imajući u vidu izuzetnu snagu ekonomije i zarada kompanija", naveo je Jardeni.
Riječ je o njegovoj procjeni mogućeg tržišnog razvoja, koja istovremeno ukazuje na rizik kratkoročnog pada i povjerenje u poslovne rezultate kompanija.
Šta bi demokratska većina značila za finansijske regulatore?
Promjena odnosa snaga mogla bi da utiče i na imenovanja u američkim regulatornim institucijama.
Džaret Sajberg, analitičar finansijske politike i generalni direktor u investicionoj banci TD Cowen, smatra da bi demokrate mogle da blokiraju potvrđivanje Trampovih kandidata za regulatorne funkcije.
"Mogli bi da iskoriste tu moć kako bi primorali predsjednika da popuni mjesta namijenjena demokratama u nezavisnim agencijama kao što su FDIC, SEC i CFTC", rekao je Sajberg.
Riječ je o institucijama nadležnim za osiguranje bankarskih depozita, tržište hartija od vrijednosti i trgovanje robnim fjučersima i drugim derivatima.
Kakvu bi ulogu dobila Elizabet Voren?
Prema Sajbergovoj procjeni, demokratska većina u Senatu otvorila bi put senatorki iz Masačusetsa Elizabet Voren da preuzme predsjedavanje senatskim Odborom za bankarstvo.
Na toj funkciji zamijenila bi republikanca iz Južne Karoline Tima Skota i dobila veći prostor da promoviše zakonske prijedloge koje Sajberg opisuje kao populističke.
Ipak, analitičari UBS-a upozoravaju da bi mogućnosti Kongresa da mijenja savezno zakonodavstvo ostale ograničene predsjednikovim pravom veta.
Zbog toga bi promjena kongresne većine mogla da pojača nadzor i političke sukobe, dok bi sprovođenje većih zakonskih promjena i dalje zavisilo od odnosa sa Bijelom kućom.