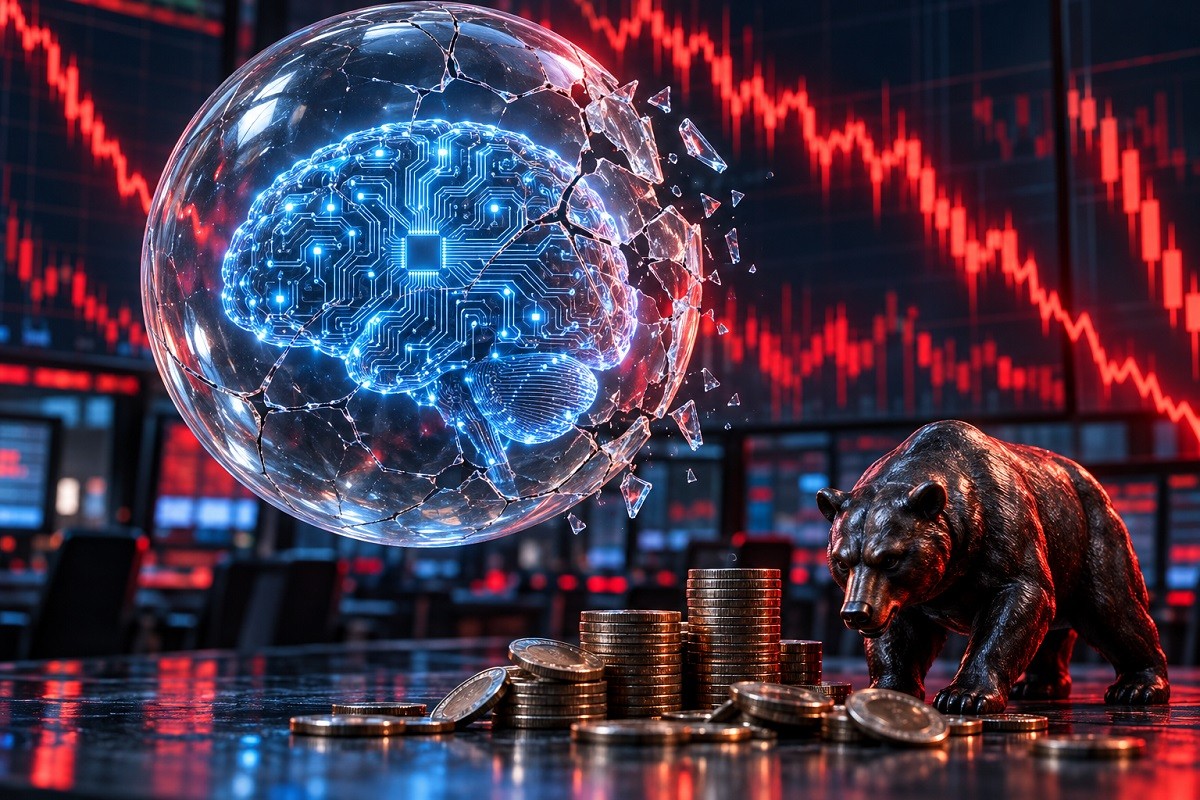

Strah da se oko vještačke inteligencije stvara investicioni balon sve više zabrinjava ulagače. Njegovo eventualno pucanje moglo bi izazvati snažan pad cijena akcija i znatno umanjiti vrijednost ulaganja u fondove koji prate američki berzanski indeks S&P 500.
Prema scenariju iz dostavljenog teksta, ulaganje od 10.000 dolara u berzanski fond, odnosno ETF, poput fonda Vanguard S&P 500 ETF, moglo bi na kraju 2027. vrijediti približno 7.000 dolara ukoliko bi tržište zabilježilo pad od oko 30 odsto, navodi Fool.
To je ilustracija mogućeg gubitka zasnovana na istorijskim padovima, a ne pouzdana prognoza. Autor ističe da negativan scenario nije jedini moguć i najavljuje razmatranje istorijski povoljnog perioda za akcije, ali taj dio analize nije obuhvaćen dostavljenim odlomkom.
Koliko su trajali prethodni veliki padovi?
Prema podacima kompanija First Trust i Bloomberg navedenim u tekstu, prosječan period rasta tržišta od 1942. godine trajao je duže od četiri godine.
Nasuprot tome, prosječan period pada, poznat kao medvjeđe tržište, trajao je nešto više od 11 mjeseci. Prosječan kumulativni gubitak tokom tih perioda iznosio je 31,7 odsto.
Istorijski podaci tako pokazuju da su padovi uglavnom bili kraći od perioda rasta, ali dovoljno snažni da značajno smanje vrijednost portfelja.
Ipak, prosječno trajanje i dubina prethodnih padova ne određuju kada će početi naredni, koliko će trajati niti kakve će posljedice ostaviti.
Zašto se uspon vještačke inteligencije poredi s dotkom balonom?
Tržišni rast podstaknut razvojem vještačke inteligencije često se poredi s procvatom internet kompanija i kasnijim pucanjem dotkom balona.
U dostavljenom tekstu navodi se da je tadašnje medvjeđe tržište trajalo približno godinu i po, uz pad indeksa S&P 500 od gotovo 37 odsto.
Autor, međutim, ukazuje na razlike između tadašnje i sadašnje strukture tržišta.
Krajem 1999. godine, prije pucanja balona, među deset najvećih pozicija u indeksu nalazile su se kompanije iz različitih privrednih grana, uključujući Volmart, Dženeral elektrik, Ekson mobil, Sitigrup i Houm depo.
Takav sastav značio je da najveće kompanije u indeksu nisu bile koncentrisane isključivo u tehnološkom sektoru.
Može li velika zastupljenost tehnoloških kompanija povećati rizik?
Prema navodima iz teksta, tehnološke akcije čine oko 40 odsto težine indeksa S&P 500, dok autor svih deset najvećih pozicija povezuje s razvojem vještačke inteligencije.
Takva koncentracija mogla bi povećati osjetljivost indeksa na promjene raspoloženja prema AI kompanijama.
Ukoliko bi očekivanja o zaradi od vještačke inteligencije naglo oslabila, pad najvećih kompanija mogao bi snažno uticati na cijeli indeks. Autor zato razmatra mogućnost da bi eventualna korekcija mogla biti oštrija nego početkom dotkom krize.
To je procjena rizika, a ne tvrdnja da će se takav pad nužno dogoditi.
Šta pokazuju vrednovanja tehnoloških akcija?
Nasuprot riziku koncentracije, autor navodi da su tehnološke akcije, prema određenim pokazateljima, znatno povoljnije vrednovane nego u vrijeme dotkom procvata.
Pozivajući se na Rojters, tekst navodi da je tehnološki sektor tada dostizao vrijednost od čak 48 puta očekivane dobiti u narednih 12 mjeseci.
U dostavljenom odlomku sadašnji odnos cijene i očekivane dobiti, poznat kao budući P/E, procjenjuje se na približno 19.
Autor na osnovu toga zaključuje da veća izloženost tehnološkim kompanijama istovremeno dolazi uz manje prenapregnuta vrednovanja nego u vrijeme internet balona.
Kao dodatni argument navodi podatke kompanije Yardeni Research, prema kojima PEG pokazatelj indeksa S&P 500 iznosi oko 0,7, što je najniži nivo u više od 30 godina.
PEG u ovom slučaju predstavlja odnos P/E pokazatelja, zasnovanog na ostvarenoj dobiti, i očekivane stope rasta dobiti.
Prema istim navodima, to je tek peti put od najmanje 1995. godine da je pokazatelj pao ispod jedan, dok njegov prosjek iznosi oko 1,3.
Dostavljeni odlomak tako izdvaja dva suprotstavljena faktora: veliku koncentraciju indeksa u kompanijama povezanim s vještačkom inteligencijom i pokazatelje vrednovanja koji, prema citiranim podacima, djeluju umjerenije nego tokom dotkom balona. Sam po sebi, nijedan od njih ne daje pouzdan odgovor koliko će ulaganje vrijediti na kraju 2027. godine.